
Al rentar o vender una nave industrial en México debes considerar principalmente el impuesto al valor agregado (IVA) y el impuesto sobre la renta (ISR), aunque su cálculo cambia según la operación y el régimen fiscal del propietario. En una compraventa también intervienen contribuciones locales y gastos de formalización. Conocer estas diferencias permite presupuestar el desembolso, estimar el ingreso neto y preparar la documentación fiscal antes de firmar.
“En una operación inmobiliaria industrial, el precio anunciado es solo una parte de la negociación. Comprender los impuestos y las retenciones permite conocer cuánto se pagará realmente y cuánto recibirá el propietario.” -Pablo Segura
¿Qué impuestos se pagan al rentar una nave industrial?
La renta de una nave destinada a actividades industriales generalmente causa IVA a la tasa general del 16% y genera ingresos sujetos a ISR para el arrendador. Si una persona moral renta el inmueble a una persona física, también pueden existir retenciones que modifican cuánto recibe el propietario y cuánto debe enterar el inquilino al SAT.
Por eso, al evaluar una nave industrial en renta, conviene distinguir tres cantidades: la renta pactada, los impuestos trasladados y el importe efectivamente depositado. Solicita que la propuesta económica muestre cada concepto por separado; comparar únicamente la mensualidad puede ocultar diferencias de flujo relevantes para ambas partes.
IVA: se cobra al arrendatario y se declara
La exención de IVA para inmuebles destinados exclusivamente a casa habitación no corresponde al uso industrial. En consecuencia, el arrendador normalmente debe trasladar el impuesto expresamente y por separado en el comprobante. Ese IVA cobrado no debe confundirse con una ganancia disponible del propietario.
Cuando el arrendador es persona física y el arrendatario persona moral, esta última generalmente retiene dos terceras partes del IVA trasladado y efectivamente pagado. La retención no reduce la renta contractual: cambia quién entrega esa porción del impuesto a la autoridad. Debe reflejarse correctamente en la facturación y en las declaraciones correspondientes.
Para el arrendatario, el IVA puede ser acreditable si cumple los requisitos legales, entre ellos su vinculación con actividades gravadas, el traslado separado y el pago efectivo. No debe presupuestarse como recuperable automáticamente: primero hay que revisar el destino del inmueble y la situación fiscal del negocio.
ISR: depende del régimen del propietario
En personas físicas del régimen general de arrendamiento, el ISR se determina considerando ingresos y deducciones autorizadas. Existe la opción de deducir el 35% de los ingresos en sustitución de las deducciones del artículo 115 de la LISR, además del predial correspondiente. Conviene comparar esta alternativa con los gastos comprobables antes de elegir.
Las retenciones tampoco son idénticas para todos los propietarios:
- Persona física en arrendamiento general: si cobra a una persona moral, esta retiene normalmente el 10% de ISR sobre la renta, sin deducciones.
- Persona física que tributa válidamente en RESICO: cuando recibe pagos de una persona moral, la retención de ISR es del 1.25%, sin considerar el IVA.
- Persona moral del régimen general: determina el ISR del ejercicio aplicando el 30% a su resultado fiscal, no directamente al importe de cada renta.
No deben sumarse indiscriminadamente ambas retenciones de ISR. Antes de configurar los recibos, confirma el régimen del arrendador y las obligaciones aplicables; una plantilla utilizada para otro propietario puede producir errores desde el primer cobro.
¿Qué impuestos se pagan al vender una nave industrial?
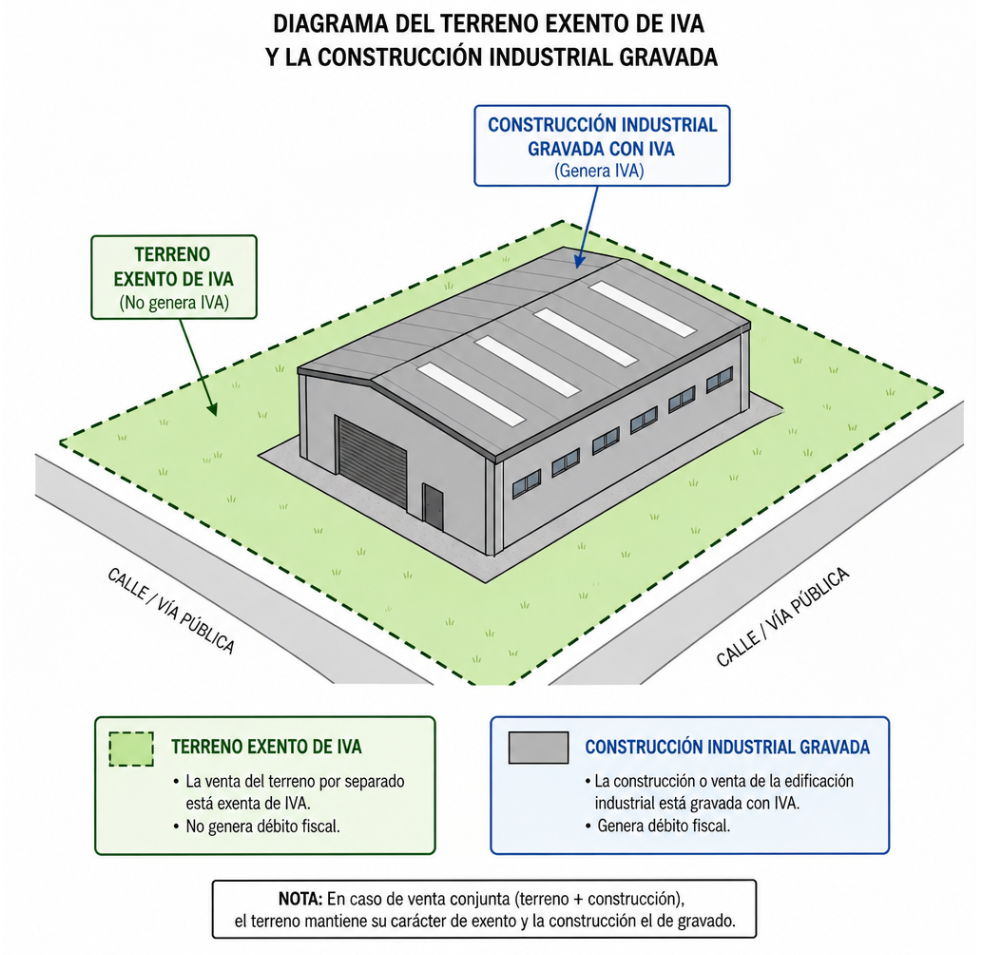
En la venta de una nave industrial, normalmente hay ISR para el vendedor e IVA sobre la construcción gravada, mientras que la enajenación del terreno está exenta de IVA. El comprador también debe contemplar el impuesto local sobre adquisición o transmisión inmobiliaria que corresponda. Por eso, el precio publicado no equivale necesariamente al costo total de compra ni al ingreso neto del vendedor.
IVA: separar terreno y construcción
La distinción fundamental es que el suelo está exento de IVA, pero una construcción industrial no disfruta de la exención prevista para vivienda. La documentación de la operación debe permitir identificar qué parte de la contraprestación corresponde a cada componente. No conviene repartir valores arbitrariamente para intentar reducir el impuesto.
Antes de negociar una venta de nave industrial, pide que el proyecto económico y la documentación notarial distingan terreno, construcción e IVA aplicable. Solicita también que el contador y el notario validen la base utilizada. Así evitarás negociar un precio aparentemente definitivo que después requiera aclaraciones sobre impuestos incluidos o adicionales.
ISR: calcular la ganancia fiscal, no solo la diferencia comercial
Para una persona física sujeta al capítulo de enajenación de bienes, la ganancia se obtiene restando al ingreso las deducciones permitidas. Estas pueden incluir el costo comprobado de adquisición actualizado, determinadas inversiones en construcciones, mejoras y ampliaciones, así como gastos notariales, avalúos y comisiones procedentes. Cada concepto debe cumplir sus requisitos.
Esto explica por qué conservar comprobantes durante la propiedad del inmueble importa al venderlo. La exención de ISR prevista para casa habitación no debe trasladarse a una nave industrial. Tampoco basta con restar el precio histórico de compra al precio actual: existen reglas de actualización y tratamiento fiscal del inmueble.
En operaciones de personas físicas comprendidas en el supuesto legal, el notario calcula y entera el pago provisional de ISR. Hay excepciones, por ejemplo, cuando se acredita que el inmueble forma parte del activo de una persona física con actividad empresarial. Si vende una sociedad del régimen general, el efecto se integra en su determinación fiscal y no debe asumirse que el notario liquidará todo su ISR.
También existe, para los supuestos del artículo 127 de la LISR, un pago a la entidad federativa del 5% sobre la ganancia. Es acreditable contra el pago provisional previsto en el artículo 126 conforme a las reglas legales; no debe sumarse automáticamente como un impuesto independiente adicional sobre el precio total.
Además de revisar el precio mensual y sus impuestos, es importante encontrar un inmueble que responda a las necesidades de tu operación. En Propiedades Industriales puedes explorar naves y bodegas industriales en renta, comparar ubicaciones y características, y contactar a los anunciantes para solicitar información sobre las propiedades disponibles.
Contribuciones locales y gastos que completan el presupuesto
Además de IVA e ISR, revisa el impuesto local de adquisición o transmisión inmobiliaria. Su denominación, base, tarifa y reglas dependen de la ubicación; no existe una tasa nacional única aplicable a cualquier nave. Confirma con la notaría el importe a cargo del adquirente y las disposiciones locales utilizadas.
El predial también merece una revisión específica. Por ejemplo, la Ciudad de México cuenta con constancias que permiten identificar adeudos registrados por este concepto. Solicita el documento equivalente que proceda donde se ubique la nave, sin asumir que presentar un recibo reciente demuestra por sí solo la inexistencia de saldos anteriores.
Para comparar propuestas, pide un presupuesto que separe precio, impuestos, honorarios notariales, avalúos y derechos registrales. No todos esos conceptos son impuestos, aunque todos requieren recursos para formalizar. Solicita asimismo que se identifique quién cubre cada gasto y cuándo deberá pagarlo.
Facturación ante el SAT: requisitos que deben quedar resueltos
La factura electrónica debe corresponder con la operación real. Para emitir el CFDI 4.0 se requieren, entre otros datos del receptor, RFC, nombre o razón social, régimen fiscal y código postal del domicilio fiscal. En arrendamiento también debe incorporarse el número de cuenta predial del inmueble.
Antes del primer cobro o de la escrituración, revisa estos puntos:
- Datos fiscales: comprueba que los del emisor y receptor sean correctos.
- Descripción e importes: identifica la operación, el inmueble, la contraprestación y los impuestos correspondientes.
- Retenciones: registra las que procedan según las partes y sus regímenes.
- Cobro: utiliza correctamente el método y la forma de pago; si hay pagos diferidos o parcialidades, emite los complementos de recepción de pagos aplicables.
En compraventas, la intervención notarial no sustituye siempre la factura del vendedor. Cuando enajena una persona moral, esta debe emitir directamente el CFDI; el complemento notarial inmobiliario corresponde a otros supuestos previstos en las reglas. Definirlo antes de escriturar evita dejar incompleto el soporte fiscal del adquirente.
La falta del comprobante adecuado puede comprometer la deducción del costo de adquisición o el acreditamiento procedente. No basta con conservar la escritura y asumir que cualquier documento notarial cubre todos los requisitos fiscales. Verifica quién emitirá cada CFDI y conserva su archivo XML.
Documentos fiscales que conviene revisar antes de firmar
Prepara un expediente compartido entre propietario, contador y, cuando corresponda, notario. Como revisión preventiva, incluye los siguientes documentos según la operación; no todos constituyen requisitos universales para celebrar cualquier contrato:
- Datos fiscales actualizados y constancias disponibles: para identificar contribuyentes, regímenes y obligaciones, sin confundir la constancia de situación fiscal con la factura.
- Escritura de adquisición y soporte fiscal correspondiente: para revisar titularidad, antecedentes y costo comprobado.
- CFDI de construcciones, mejoras, ampliaciones y gastos procedentes: para analizar su posible efecto en el ISR de la venta.
- Boletas de predial y constancias locales de adeudos: para detectar pendientes y acordar su atención antes del cierre.
- Avalúo y desglose de valores: solicita su revisión para distinguir terreno y construcción.
- Cálculo preliminar de impuestos y esquema de facturación: pide identificar emisor, retenciones, pagos y comprobantes esperados. (wwwmat.sat.gob.mx)
Usa esta revisión para detectar diferencias antes de asumir compromisos definitivos. Si faltan comprobantes, solicita al asesor fiscal que determine qué alternativas legales existen; no sustituyas documentos con estimaciones informales. El objetivo es entender qué está acreditado, qué falta y cómo podría afectar el presupuesto o la fecha de firma.
“Un asesor inmobiliario no necesita sustituir al contador, pero sí debe identificar los aspectos fiscales que pueden afectar una operación y asegurarse de que se revisen antes de llegar a la firma.” -Pablo Segura
Errores fiscales frecuentes de propietarios y asesores inmobiliarios
Algunos errores nacen de utilizar criterios de vivienda en operaciones industriales; otros, de negociar antes de revisar el expediente. Estos son especialmente relevantes:
- Anunciar un precio sin aclarar el IVA. Deja abierta una diferencia económica entre lo que espera cobrar el propietario y lo que presupuestó la contraparte.
- Tratar toda la venta como exenta. Confunde el tratamiento del terreno con el de la construcción industrial.
- Aplicar la misma retención a cualquier arrendador. Ignora diferencias entre arrendamiento general y RESICO, y puede generar pagos o CFDI incorrectos.
- Prometer un ISR definitivo sin revisar antecedentes. Pasa por alto costos, mejoras y deducciones que intervienen en la ganancia fiscal.
- Suponer que la escritura reemplaza toda facturación. Puede dejar al comprador sin el comprobante exigible para soportar fiscalmente su adquisición.
Como medida de trabajo, pide al asesor inmobiliario separar la negociación comercial de la validación tributaria. El precio puede negociarse, pero el tratamiento fiscal necesita sustento. Evita aceptar promesas de ahorro que no expliquen su fundamento y sus requisitos.
Conocer los impuestos también es parte de una buena operación inmobiliaria industrial
Rentar o vender una nave industrial en México implica mucho más que acordar un precio. El IVA, el ISR, las retenciones, la facturación electrónica y las contribuciones locales pueden influir tanto en el ingreso neto del propietario como en el presupuesto del comprador o arrendatario.
Por ello, antes de formalizar una operación, es importante identificar el régimen fiscal de las partes, revisar los documentos disponibles y solicitar un cálculo de los impuestos aplicables. Una planeación adecuada permite evitar diferencias económicas, corregir inconsistencias a tiempo y negociar con mayor claridad.
Para los asesores inmobiliarios, comprender estos aspectos también representa una ventaja profesional, ya que facilita la comunicación entre propietarios, clientes, contadores y notarías, sin sustituir la asesoría fiscal especializada.
Una operación inmobiliaria bien negociada no solo considera el valor del inmueble, sino también las obligaciones fiscales necesarias para concretarla.
Si estás buscando una nave, bodega o terreno industrial para tu próximo proyecto, en Propiedades Industriales puedes explorar inmuebles en venta y renta en distintas regiones de México, comparar sus características y contactar directamente a los anunciantes para solicitar más información.
Preguntas Frecuentes
1. ¿Qué impuestos debe pagar el propietario al rentar una nave industrial en México?
Cuando una persona renta una nave industrial, generalmente debe considerar el Impuesto al Valor Agregado (IVA) del 16% y el Impuesto Sobre la Renta (ISR) correspondiente a los ingresos obtenidos. Sin embargo, el cálculo del ISR depende del régimen fiscal del propietario y de las deducciones permitidas.
Si el arrendador es una persona física y el arrendatario una persona moral, también pueden aplicarse retenciones de IVA e ISR. Estas deben reflejarse correctamente en la factura y en las declaraciones correspondientes.
Por ello, antes de firmar un contrato, es recomendable solicitar una proyección fiscal que permita conocer la renta pactada, los impuestos trasladados y el importe que efectivamente recibirá el propietario.
2. ¿Qué impuestos se pagan al vender una nave industrial?
En la compraventa de una nave industrial pueden intervenir el ISR sobre la ganancia obtenida por el vendedor, el IVA correspondiente a la construcción gravada y el impuesto local de adquisición o transmisión inmobiliaria que resulte aplicable.
Es importante distinguir entre el valor del terreno y el de la construcción, ya que la venta del suelo se encuentra exenta de IVA, mientras que la construcción industrial normalmente tiene un tratamiento diferente.
También deben contemplarse los gastos notariales, avalúos y derechos registrales. El importe final dependerá de la ubicación del inmueble, las características de la operación y la situación fiscal de las partes.
3. ¿Cuánto ISR se retiene al rentar una nave industrial?
La retención de ISR depende principalmente del régimen fiscal del arrendador y de quién realiza el pago.
Cuando una persona física tributa en el régimen general de arrendamiento y recibe pagos de una persona moral, normalmente se aplica una retención del 10% sobre la renta, sin deducciones.
Si la persona física tributa válidamente en el Régimen Simplificado de Confianza (RESICO), la retención aplicable por pagos de personas morales es del 1.25%, sin incluir el IVA.
Estas retenciones no deben confundirse con el impuesto definitivo que corresponde al propietario. Por eso, es importante verificar su régimen fiscal antes de emitir los comprobantes.
4. ¿Se debe cobrar IVA al rentar una bodega o nave industrial?
Sí, generalmente el arrendamiento de una bodega o nave destinada a actividades industriales está sujeto a IVA a la tasa del 16%.
La exención prevista para determinados inmuebles destinados a casa habitación no se extiende automáticamente a las propiedades utilizadas para actividades industriales.
El arrendador debe trasladar el IVA conforme a las disposiciones aplicables y reflejarlo correctamente en el CFDI. Cuando intervienen personas físicas y morales, también pueden existir obligaciones de retención.
Para el arrendatario, el IVA pagado podría ser acreditable si cumple los requisitos legales correspondientes, pero no debe considerarse recuperable de manera automática.
5. ¿Qué documentos fiscales deben revisarse antes de comprar o vender una nave industrial?
Antes de formalizar una operación, es recomendable revisar la escritura de adquisición, la documentación fiscal de las partes, los comprobantes relacionados con construcciones o mejoras, las boletas de predial y las constancias de adeudos que correspondan.
También conviene contar con un avalúo y un desglose de valores que permita identificar el terreno y la construcción, así como con un cálculo preliminar de los impuestos aplicables.
En operaciones de compraventa, el contador y el notario deben determinar qué comprobantes fiscales corresponde emitir y quién será responsable de hacerlo.
Contar con esta información antes de firmar facilita la negociación, permite identificar posibles gastos adicionales y reduce el riesgo de inconsistencias fiscales.