En México, la renta de una nave o bodega industrial normalmente causa IVA y genera obligaciones de ISR y facturación; las retenciones dependen de quién arrienda, quién paga y el régimen fiscal aplicable. Para el asesor inmobiliario, entender estas diferencias permite presentar una propuesta económica clara y coordinar la documentación antes de firmar. Esta guía explica los puntos que conviene revisar con el contador, sin sustituir el análisis fiscal de cada operación.
“En el arrendamiento industrial, una propuesta económica bien estructurada debe contemplar no solo el precio de renta, sino también los impuestos, las retenciones y las obligaciones que acompañan a la operación.” -Andrea Segura
¿Qué impuestos causa la renta de un inmueble industrial?
El arrendamiento industrial generalmente causa IVA a la tasa del 16%, mientras que los ingresos del arrendador están sujetos al ISR conforme a su régimen. La exención de IVA prevista para inmuebles destinados exclusivamente a casa habitación no se extiende, por ese solo motivo, a una nave utilizada para producción, almacenamiento o distribución. Por eso, una cotización industrial debe distinguir la renta del impuesto trasladado.
Al revisar los impuestos en la renta de inmuebles industriales en México, conviene separar tres conceptos: el IVA que se cobra, el ISR del propietario y las retenciones que debe efectuar el inquilino cuando corresponda. No son cargos equivalentes ni necesariamente se entregan todos al arrendador. Confundirlos dificulta explicar cuánto se factura y cuánto se transfiere.
Como práctica comercial, presenta la renta base y el IVA por separado. Después incorpora las retenciones que haya confirmado el contador. Si existen circunstancias especiales, evita prometer una tasa reducida o una exención sin revisar primero su procedencia.

El régimen fiscal cambia el resultado de la operación
Antes de preparar la propuesta económica, identifica si el arrendador es persona física o moral y confirma su régimen. Una persona física en el régimen de arrendamiento no tiene necesariamente el mismo tratamiento que una persona física en el Régimen Simplificado de Confianza, conocido como RESICO. Esta diferencia resulta especialmente importante cuando quien paga es una empresa.
Para las personas físicas del régimen de arrendamiento, la Ley del ISR contempla deducciones autorizadas y la opción de deducir el 35% de los ingresos en sustitución de aquellas, además del predial correspondiente. Entre las deducciones autorizadas figuran determinados gastos de mantenimiento, seguros e intereses reales, sujetos a sus requisitos. Esa opción no debe trasladarse automáticamente a otros regímenes.
El asesor puede reunir información, pero no debería recomendar un cambio de régimen basándose únicamente en una retención menor. Pide al contador que confirme la elegibilidad y las consecuencias completas. Para trabajar con claridad, prepara una ficha con:
- Arrendador: nombre o razón social, RFC y régimen fiscal confirmado.
- Arrendatario: identidad fiscal y condición de persona física o moral.
- Inmueble: ubicación, uso contratado y cuenta predial.
- Condiciones económicas: renta, moneda, mantenimiento, depósito y fechas de pago.
¿Cuándo debe retener impuestos el arrendatario?
Cuando una persona moral paga rentas a una persona física del régimen de arrendamiento, debe retener el 10% de ISR sobre el importe pagado, sin incluir IVA. Si la persona física tributa válidamente en RESICO, la retención de ISR es del 1.25% sobre el pago sin IVA. Además, cuando procede la retención de IVA por el arrendamiento gravado otorgado por una persona física a una persona moral, equivale a dos terceras partes del IVA trasladado y efectivamente pagado.
Estas reglas no significan que toda renta industrial lleve las mismas retenciones. Tampoco debe aplicarse el esquema de una persona física a un arrendador persona moral sin revisar el supuesto legal. El perfil fiscal de ambas partes debe quedar confirmado antes de emitir el primer comprobante.
Antes de formalizar un contrato, también es importante comparar las condiciones comerciales de los inmuebles disponibles. En Propiedades Industriales puedes explorar naves y bodegas industriales en renta en diferentes ubicaciones de México y encontrar opciones que se ajusten a las necesidades de tu operación.
Un ejemplo para explicar el importe neto
Supongamos una renta mensual de $100,000 MXN, gravada al 16%, pagada por una persona moral a una persona física del régimen de arrendamiento, fuera de RESICO. Sin otros conceptos, el cálculo ilustrativo sería:
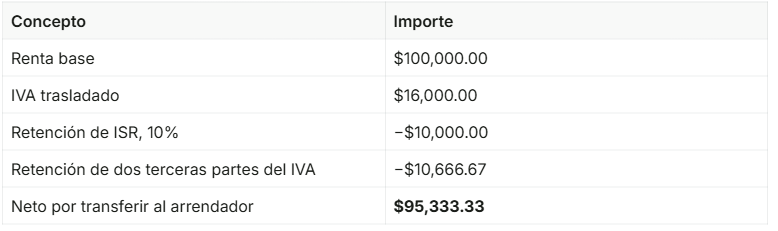
El ejemplo aplica las tasas anteriores y redondea a centavos. Las retenciones no representan un descuento comercial: son cantidades que el arrendatario retiene y entera conforme a sus obligaciones. El ISR retenido puede acreditarse contra el impuesto correspondiente del arrendador; no equivale necesariamente a su carga fiscal definitiva.
¿Qué debe revisar el asesor en la factura de arrendamiento?
La factura debe documentar correctamente al emisor, al receptor, el arrendamiento y sus impuestos. Para el CFDI 4.0, el SAT señala como datos mínimos del cliente el RFC, nombre o razón social, régimen fiscal y código postal de su domicilio fiscal. En arrendamiento también debe atenderse el registro de la cuenta predial del inmueble.
Conviene acordar con administración una revisión previa al primer timbrado. Como control documental, contrasta el comprobante con el contrato y solicita que se revise:
- Receptor correcto: que la empresa facturada corresponda a la operación documentada.
- Descripción suficiente: inmueble y periodo de renta claramente identificables.
- Cuenta predial: corroborada con la documentación del inmueble.
- Desglose fiscal: renta, IVA y retenciones que correspondan al caso.
- Pago: método y forma registrados conforme a la operación real.
- Archivo: XML, representación PDF y evidencia bancaria relacionados en el expediente.
No conviene dejar esta revisión para cuando el inquilino intente procesar el pago. Propón intercambiar los datos fiscales durante la preparación del contrato y asigna quién resolverá las discrepancias. El objetivo es que la primera factura no se convierta en una negociación adicional.
Facturar y cobrar son momentos distintos
El método de pago del CFDI debe reflejar cómo se liquida la operación. Como regla general, si el pago se realiza después de emitir la factura o en parcialidades, corresponde utilizar PPD y emitir el comprobante de pago relacionado al recibir el dinero. PUE corresponde al pago en una sola exhibición; cualquier facilidad para utilizarlo exige cumplir sus condiciones. (sat.gob.mx)
No debe elegirse PUE únicamente porque la renta sea mensual. La periodicidad del contrato no demuestra que una factura esté liquidada. El SAT distingue el momento de expedición del comprobante del momento en que se recibe el pago.
Para dar seguimiento, utiliza una conciliación por inmueble y periodo: factura emitida, fecha de cobro, importe recibido, retenciones y complemento cuando corresponda. Si el depósito bancario no coincide con lo esperado, solicita el desglose antes de atribuirlo a una falta de pago. Así podrás distinguir un saldo pendiente de una retención prevista.
“Como asesores inmobiliarios, nuestro trabajo no termina al encontrar al arrendatario adecuado. También debemos facilitar que propietarios y empresas comprendan las condiciones económicas y documentales antes de formalizar un contrato.” -Andrea Segura
Depósitos, mantenimiento y otros cargos necesitan claridad
En la propuesta, separa la renta del depósito en garantía, las cuotas de mantenimiento, los servicios y las adecuaciones. Define para qué se entrega cada cantidad y cuándo puede aplicarse. Después solicita que el contador confirme su documentación y tratamiento: llamar «depósito» a un cobro no resuelve por sí mismo su naturaleza fiscal.
El mantenimiento merece atención particular. Para calcular el IVA por uso o goce temporal de bienes, la ley incluye en el valor determinadas cantidades adicionales cobradas al arrendatario, entre ellas mantenimiento, reembolsos e intereses. No debe suponerse que un cargo queda fuera de la base simplemente porque aparezca separado en la cotización.
Como recomendación contractual, aclara quién contrata y paga los servicios, cómo se documentan los gastos y qué sucede con la garantía al terminar. También conviene precisar el reparto de responsabilidades por predial y otros conceptos. Somete esas cláusulas a revisión jurídica y fiscal antes de presentarlas como definitivas.
Un cierre ordenado empieza antes de la firma
El asesor aporta valor cuando conecta la negociación con la operación administrativa. Propón una revisión conjunta de la propuesta, el contrato y un borrador del primer CFDI. Ese ejercicio permite detectar diferencias antes de que exista una fecha de pago encima.
Utiliza este control final:
- Confirmar identidad y régimen fiscal de ambas partes.
- Validar con el contador IVA, retenciones e importe neto.
- Conciliar renta, mantenimiento y garantía con el contrato.
- Designar responsables de facturación, cobro y complementos.
- Acordar cómo se atenderán cambios fiscales o errores documentales.
La conclusión práctica es sencilla: no presentes únicamente una renta; presenta una operación comprensible. Explica qué se cobra, qué se retiene y qué documentos respaldarán cada movimiento. Tu función no es sustituir al contador, sino conseguir que propietario, inquilino y administración trabajen con la misma información.
Si eres asesor o formas parte de una inmobiliaria especializada, contar con mayor visibilidad para tus propiedades puede ayudarte a conectar con empresas que buscan espacios industriales. Publica tus inmuebles en Propiedades Industriales y aprovecha una plataforma enfocada exclusivamente en el sector industrial.
Preguntas Frecuentes
1. ¿Qué impuestos se pagan al rentar una nave industrial en México?
Generalmente, la renta de una nave industrial causa IVA del 16% y genera obligaciones de ISR para el propietario. También pueden existir retenciones, dependiendo del régimen fiscal del arrendador y de quién realiza el pago.
2. ¿La renta de una bodega industrial siempre lleva IVA?
Por regla general, sí. El arrendamiento de inmuebles utilizados para actividades industriales está gravado con IVA del 16%. Es importante confirmar el uso del inmueble y las condiciones de la operación antes de emitir la factura.
3. ¿Quién debe retener impuestos en un arrendamiento industrial?
En determinados casos, cuando una empresa paga la renta a una persona física, debe efectuar retenciones de ISR e IVA. Los porcentajes dependen del régimen fiscal del propietario y de las disposiciones aplicables.
4. ¿Qué datos debe incluir la factura de una nave industrial?
Debe contener los datos fiscales del arrendador y arrendatario, la descripción del arrendamiento, el periodo facturado, la cuenta predial y el desglose de los impuestos y retenciones correspondientes.
5. ¿El depósito en garantía de una nave industrial paga impuestos?
Su tratamiento depende de la naturaleza del depósito y de las condiciones establecidas en el contrato. No necesariamente recibe el mismo tratamiento que la renta mensual, por lo que conviene revisar cada caso con un contador.
Además de conocer los impuestos y obligaciones fiscales de un arrendamiento industrial, es importante asegurarse de que el precio de renta sea competitivo y esté alineado con las condiciones del mercado.
Para complementar esta información, te recomendamos leer nuestro artículo ¿Cómo saber si el precio de una nave industrial es competitivo?, donde abordamos los factores que debes considerar para evaluar correctamente el valor de un inmueble industrial.